Dossier de financement immobilier : 7 leviers pour convaincre la banque
Un dossier de financement immobilier solide réduit les zones d’incertitude pour la banque et accélère l’instruction du prêt. Il doit démontrer la cohérence du projet, la maîtrise du budget et la régularité de votre gestion financière.
Apport, revenus, relevés bancaires, justificatifs du bien et conditions de crédit forment un ensemble : une faiblesse isolée peut être compensée si le dossier reste lisible et documenté. Préparer ces éléments avant les premières demandes permet aussi de négocier avec davantage de marge.
Voici les leviers concrets pour présenter une demande crédible, du calcul de votre capacité d’achat jusqu’au déblocage des fonds.
Évaluer la solidité financière du projet avant toute demande
La banque analyse d’abord la faisabilité économique de l’opération. Votre dossier doit donc partir d’un budget complet, construit à partir de revenus réellement disponibles et de charges durables. Une estimation trop optimiste fragilise la demande dès le premier échange.
Calculer la capacité d’emprunt et les charges récurrentes
Commencez par lister les revenus nets et réguliers du foyer : salaires, revenus locatifs retenus par la banque, pensions ou bénéfices professionnels justifiés. Déduisez ensuite les charges incompressibles : prêts en cours, pensions versées, loyers restants à payer, crédits renouvelables et engagements de caution éventuels.
Cette photographie permet d’estimer une mensualité soutenable sans mettre sous pression votre trésorerie. Pour un indépendant ou un dirigeant, une moyenne sur plusieurs exercices apporte une vision plus représentative que le dernier revenu annuel. Un projet cohérent laisse une marge de manœuvre pour les aléas professionnels et familiaux.
Intégrer tous les coûts d’acquisition
Le prix affiché du bien ne suffit jamais à définir le besoin de financement. Ajoutez les frais d’acquisition, les frais de garantie, les frais de dossier, l’assurance emprunteur, les éventuels travaux et le coût du déménagement. Dans l’ancien, les devis de rénovation doivent être réalistes et suffisamment détaillés pour éviter un sous-financement.
Conservez également une épargne disponible après la signature. Cette réserve sécurise le démarrage du projet et montre que l’achat ne mobilise pas l’intégralité de vos liquidités. La logique est identique à celle d’un plan de financement professionnel : le budget doit couvrir l’investissement et préserver les capacités de pilotage à court terme.
Renforcer les signaux qui rassurent les établissements prêteurs
Un prêteur ne finance pas uniquement un actif immobilier. Il évalue aussi le comportement financier de l’emprunteur, sa stabilité de revenus et sa capacité à absorber une variation de dépenses. Plusieurs actions simples améliorent la perception du risque avant le dépôt du dossier.
Présenter un apport cohérent avec l’opération
L’apport personnel sert en priorité à absorber les frais annexes et à démontrer votre capacité d’épargne. Son montant doit rester cohérent avec votre patrimoine disponible : vider totalement vos comptes pour augmenter artificiellement l’apport peut devenir contre-productif. Une épargne résiduelle régulière est souvent plus convaincante qu’un versement exceptionnel difficile à expliquer.
Documentez l’origine des sommes mobilisées, notamment en cas de donation familiale, de vente d’un bien ou de déblocage d’un placement. La traçabilité fluidifie les contrôles et évite les demandes complémentaires au moment où le calendrier devient serré.
Assainir les comptes avant la demande
Les relevés bancaires donnent une lecture opérationnelle de votre gestion. Les découverts répétés, les incidents de paiement, les dépenses contraintes mal calibrées ou l’usage fréquent de crédits à la consommation réduisent la qualité perçue du dossier. Rembourser un petit crédit, régulariser les comptes et stabiliser les flux plusieurs mois avant la demande produit un effet concret.
La stabilité professionnelle joue le même rôle. Un salarié en contrat durable fournira des bulletins cohérents ; un entrepreneur présentera des bilans, des avis d’imposition et des éléments attestant de la continuité de son activité. Les revenus variables restent finançables quand ils sont expliqués, récurrents et soutenus par une trésorerie personnelle suffisante.
Réunir les justificatifs d’un dossier complet
La qualité documentaire conditionne la rapidité d’analyse. Préparez un dossier numérique ordonné, avec des fichiers lisibles et nommés de façon explicite. Cette organisation facilite le travail du conseiller, du courtier et de l’assureur, tout en limitant les relances.
Préparer les pièces personnelles et financières
Le socle comprend généralement les pièces d’identité, justificatifs de domicile, avis d’imposition, bulletins de salaire ou justificatifs de revenus, relevés de comptes, tableaux d’amortissement des crédits en cours et justificatifs d’épargne. Les personnes mariées, pacsées ou co-emprunteuses doivent présenter une situation patrimoniale complète et cohérente.
Pour les indépendants et dirigeants, ajoutez les bilans, liasses fiscales, comptes de résultat, relevés de comptes professionnels si demandés et une note synthétique sur l’activité. Cette note peut préciser la saisonnalité, les principaux contrats, la répartition entre rémunération et dividendes ou les perspectives commerciales. Elle transforme des chiffres bruts en information exploitable pour le décideur crédit.
Joindre les documents relatifs au bien
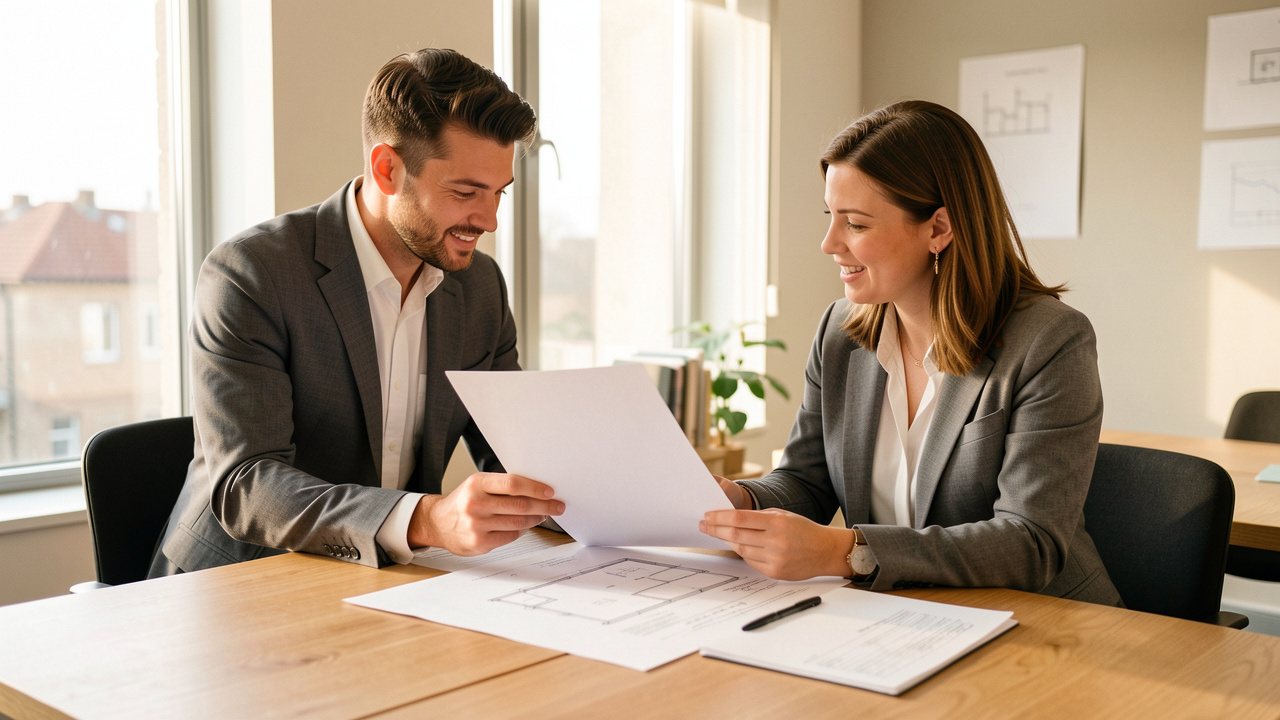
Le compromis ou la promesse de vente constitue la pièce centrale, accompagné des diagnostics disponibles. Ajoutez les devis de travaux lorsque ceux-ci font partie du financement, ainsi que les éléments utiles à la valorisation du projet : plans, estimation locative pour un investissement, montant prévisionnel des charges ou taxe foncière connue.
Un dossier clair doit permettre à la banque d’identifier rapidement le montant à financer, la destination des fonds et les garanties envisageables. Vérifiez aussi les protections du financement avant de vous engager : assurance, garanties et clauses contractuelles influencent le coût global comme le niveau de risque supporté.
Comparer les offres au-delà du montant emprunté
Une offre de prêt se pilote comme un coût total, et non comme une seule mensualité. Deux financements proches en apparence peuvent produire des écarts significatifs selon l’assurance, la garantie, les frais de dossier et les options de souplesse prévues au contrat.
Analyser le coût et les conditions de sortie
Comparez le coût global du crédit, le niveau et les garanties de l’assurance emprunteur, ainsi que les frais associés. Étudiez aussi les possibilités de modulation des échéances, de report temporaire, de remboursement anticipé et de transfert du prêt. Ces clauses prennent de la valeur en cas de mobilité professionnelle, de revente ou d’évolution des revenus.
Le taux proposé reste un indicateur décisif, mais il intervient dans une négociation plus large. Le calendrier de dépôt gagne à s’appuyer sur un suivi des taux immobiliers, afin d’arbitrer entre dépôt immédiat, mise en concurrence des banques et sécurisation d’une proposition.
Présenter le dossier au bon moment et le maintenir à jour
Demander une simulation détaillée ou un accord de principe avant de signer un compromis renforce votre position de négociation. Vous identifiez plus tôt le budget réellement finançable et les éventuelles pièces manquantes. Cette étape évite de construire un projet sur une hypothèse de crédit non validée.
Anticipez les délais d’instruction, surtout lorsque les revenus sont variables, que le bien comporte des travaux ou que la structure patrimoniale est complexe. Une banque peut demander des précisions à plusieurs étapes : répondez rapidement et transmettez des versions à jour de vos justificatifs lorsque votre situation évolue.
Jusqu’au déblocage des fonds, évitez les nouveaux crédits, les dépenses inhabituelles et les mouvements bancaires sans justificatif. Un dossier de financement immobilier conserve sa force lorsqu’il reste cohérent entre la première simulation, l’offre de prêt et la signature finale. Cette discipline améliore vos chances d’obtenir un financement adapté tout en protégeant votre budget après l’achat.
Salut, je me présente Jospin, je suis business développeur. Bienvenu à vous sur mon blog. Je partage ici des articles sur différents sujets mais tous en rapport avec le marketing et le développement des entreprises ; j’espère que mes articles vous seront utiles !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.