Tableau de bord financier PME : 8 indicateurs pour décider avec méthode
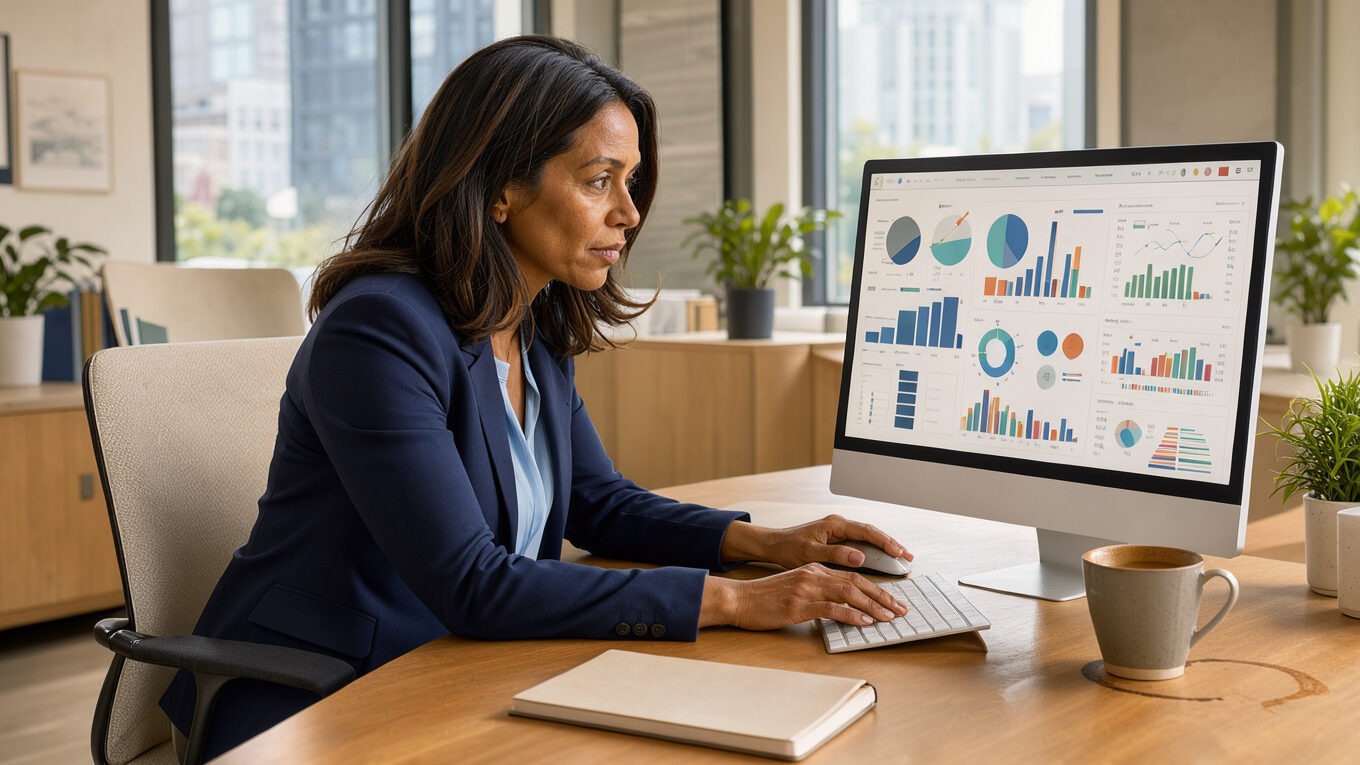
Un tableau de bord financier PME transforme des données comptables dispersées en décisions exploitables. Il permet au dirigeant de suivre la rentabilité, d’anticiper les tensions de trésorerie et de prioriser les actions qui protègent la marge.
L’objectif n’est pas de produire davantage de reporting. Il consiste à disposer, chaque mois, d’une lecture courte et fiable de l’activité : ce qui progresse, ce qui dévie et ce qui exige un arbitrage immédiat.
Avec huit indicateurs structurés autour du chiffre d’affaires, des marges, du cash et des encours, une PME peut installer un pilotage financier proportionné à ses moyens.
Pourquoi une PME a besoin d’un tableau de bord financier simple
La comptabilité clôture le passé ; le tableau de bord sert à piloter le présent et les prochaines semaines. Sans ce support, les décisions reposent souvent sur le solde bancaire, les urgences commerciales ou une perception partielle des coûts. Cette gestion réactive fragilise la capacité à financer un recrutement, négocier avec un fournisseur ou absorber un retard de règlement.
Un tableau de bord financier PME réunit les données qui influencent directement la décision : volume d’activité, niveau de marge, cash disponible, créances clients et engagements à venir. Il donne une base commune au dirigeant, au responsable administratif et financier, au cabinet comptable et aux responsables opérationnels.
La simplicité est un critère de performance. Un document de deux pages mis à jour à date fixe produit plus de valeur qu’un reporting exhaustif consulté une fois par trimestre. Chaque indicateur doit répondre à une question précise : pouvons-nous engager cette dépense, faut-il accélérer les relances, ou le niveau de marge permet-il de maintenir les prix ?
Le suivi financier gagne aussi à être rapproché des indicateurs d’acquisition et de conversion. Un pilotage marketing aide, par exemple, à expliquer une variation de chiffre d’affaires avant qu’elle ne se traduise par une tension sur la trésorerie.
Les 8 indicateurs à suivre chaque mois
Les indicateurs suivants couvrent le cycle complet de la performance : vente, production, encaissement et financement. Leur intérêt vient de leur lecture croisée, et non d’un chiffre isolé.
Le chiffre d’affaires réalisé et signé. Comparez le réalisé au budget, au même mois de l’année précédente et au carnet de commandes. La distinction entre facturé et signé évite de confondre dynamique commerciale et encaissement effectif.
La marge brute. Calculez la différence entre les ventes et les coûts directement nécessaires à leur production ou à leur achat. Suivez son montant et son taux. Une hausse du chiffre d’affaires avec une marge en recul doit déclencher une analyse des prix, remises, achats ou temps de production.
La trésorerie disponible. Le solde bancaire est un point de départ, à compléter par les décaissements et encaissements attendus. Cet indicateur détermine la capacité réelle à honorer les charges à court terme.
Le besoin en fonds de roulement. Il mesure le cash immobilisé dans les stocks, créances clients et dettes fournisseurs. Un besoin en fonds de roulement qui augmente plus vite que l’activité peut absorber les effets d’une croissance pourtant rentable.
L’encours clients. Additionnez les factures non réglées et segmentez-les par ancienneté : à échoir, échues de moins de 30 jours, puis au-delà. Cette vision permet de cibler les relances et de sécuriser les dossiers à risque.
Le délai moyen de paiement clients. Cet indicateur met en relation les créances et le chiffre d’affaires. Une dérive de quelques jours peut créer une tension de trésorerie significative lorsque les volumes augmentent.
Le seuil de rentabilité. Estimez le niveau de chiffre d’affaires nécessaire pour couvrir les charges fixes et variables. Il éclaire les décisions de recrutement, d’investissement ou de développement d’une nouvelle offre.
La prévision de trésorerie à 13 semaines. Établissez un calendrier hebdomadaire des encaissements probables et des décaissements engagés. Ce format rend visibles les creux de cash suffisamment tôt pour négocier, relancer ou ajuster un échéancier.
Les données doivent être cohérentes avec la production comptable. Pour fiabiliser les exports, les règles de catégorisation et la centralisation des pièces, le choix d’un logiciel comptable adapté constitue un levier opérationnel.
Relier les chiffres aux décisions opérationnelles
Le tableau devient utile lorsqu’il conduit à une action datée et attribuée. Pour chaque indicateur, affichez une cible, le résultat du mois, l’écart et son explication. Un écart de marge peut ainsi conduire à revoir les devis, renégocier un achat ou réorganiser une étape de production. Un encours client trop élevé impose un plan de relance, avec un responsable et une échéance.
Une revue mensuelle de 45 à 60 minutes suffit pour traiter les principaux écarts. L’ordre du jour peut suivre un enchaînement simple : activité et marge, trésorerie prévisionnelle, encours, coûts inhabituels, puis décisions. Les décisions sont consignées dans un tableau d’actions : action, pilote, date prévue et impact financier attendu.
Traiter les coûts inhabituels sans perdre de vue la marge
Un pic de frais de livraison, d’abonnements, de prestations ponctuelles ou d’achats indirects mérite une ligne d’analyse dédiée. Le tableau de bord ne détaille pas toutes les causes ; il signale une dérive afin de l’instruire rapidement. Pour analyser ces fuites de marge et mettre en place des contrôles adaptés, consultez notre guide des dépenses invisibles.
Le bon niveau de granularité dépend du modèle économique. Une entreprise de services suivra notamment le temps vendu, le taux journalier moyen et la sous-traitance. Une activité de négoce accordera davantage de poids aux stocks, aux remises et aux conditions fournisseurs. Le socle des huit indicateurs reste néanmoins identique.
Le tableur convient à une petite structure qui dispose de peu de flux, d’une nomenclature stable et d’un responsable capable de contrôler les formules. Il offre de la souplesse à condition de documenter les sources de données et de verrouiller les calculs sensibles.
Un logiciel de gestion ou de reporting devient plus pertinent lorsque les ventes, achats, banques et paie génèrent des volumes importants. L’automatisation réduit les manipulations, accélère la production mensuelle et limite les erreurs de ressaisie. Elle ne dispense pas d’un contrôle humain : la qualité des données conditionne celle des décisions.
Retenez trois critères de choix : la capacité à connecter les sources utiles, la facilité de lecture pour les décideurs et le coût de maintenance. Un outil sophistiqué sans propriétaire interne finit souvent sous-utilisé. Désignez un responsable du tableau, définissez la date de mise à jour et fixez des seuils d’alerte. Par exemple : marge sous la cible, encours échus au-delà d’un plafond interne, ou trésorerie prévisionnelle insuffisante sur quatre semaines.
Mettre en place votre tableau de bord financier PME dès ce mois-ci
Commencez par les quatre indicateurs les plus immédiatement actionnables : chiffre d’affaires, marge brute, trésorerie disponible et encours clients. Ajoutez ensuite la prévision à 13 semaines et le besoin en fonds de roulement lorsque les sources sont fiabilisées. Cette progression évite de retarder le pilotage au motif qu’un modèle parfait n’est pas encore prêt.
Planifiez un rendez-vous mensuel récurrent, idéalement dans les dix premiers jours suivant la clôture interne. Préparez le tableau avant la réunion, comparez les écarts aux objectifs et terminez avec trois à cinq décisions maximum. Le mois suivant, vérifiez l’exécution et l’impact de ces actions.
Un tableau de bord financier PME efficace tient dans une lecture rapide, produit des alertes compréhensibles et soutient des choix mesurables. Cette discipline transforme les chiffres en outil de pilotage, protège la marge et donne au dirigeant une visibilité concrète sur les priorités de l’entreprise.
Mettre en place votre tableau de bord financier PME
Désigner un responsable du tableau de bord
Définir une date fixe de mise à jour
Suivre chiffre d’affaires, marge, trésorerie et encours clients
Fiabiliser les sources et les règles de catégorisation
Ajouter la prévision de trésorerie à 13 semaines
Comparer les résultats aux objectifs mensuels
Planifier une revue mensuelle de 45 à 60 minutes
Consigner trois à cinq décisions, pilotes et échéances
Vérifier l’exécution et l’impact des actions le mois suivant
Commencez par les quatre indicateurs les plus immédiatement actionnables, puis enrichissez le suivi lorsque les sources sont fiabilisées.
Salut, je me présente Jospin, je suis business développeur. Bienvenu à vous sur mon blog. Je partage ici des articles sur différents sujets mais tous en rapport avec le marketing et le développement des entreprises ; j’espère que mes articles vous seront utiles !
Nous utilisons des cookies pour vous garantir la meilleure expérience sur notre site web. Si vous continuez à utiliser ce site, nous supposerons que vous en êtes satisfait.